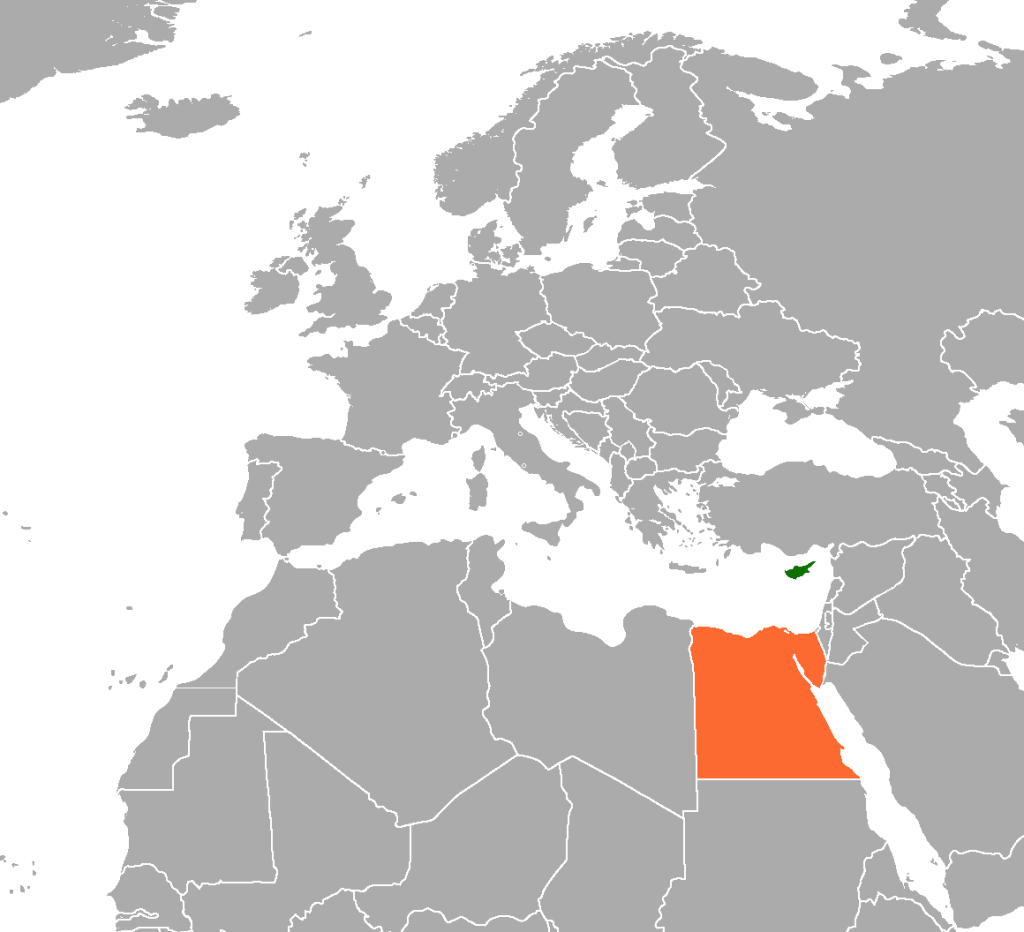
Nel luglio 2026 Cipro ed Egitto hanno compiuto un ulteriore passo nel rafforzamento della cooperazione energetica: hanno concordato che i primi volumi di gas cipriota vengano trasportati e trattati attraverso le infrastrutture egiziane per l’esportazione di gas naturale liquefatto (GNL). L’intesa rappresenta un passaggio rilevante per lo sviluppo del mercato del gas cipriota. Cipro rimane infatti l’unico Paese rivierasco del Mediterraneo orientale in cui le attività di esplorazione avviate sulla scia delle importanti scoperte di gas effettuate a partire dal 2010 non hanno ancora condotto alla piena commercializzazione delle riserve individuate.
Nel corso degli anni sono stati presi in considerazione principalmente due modelli di sviluppo: la realizzazione del gasdotto EastMed, con il supporto di Israele, e il commercio del gas attraverso gli impianti egiziani di GNL. Ostacoli tecnici, economici e geopolitici hanno tuttavia impedito di concretizzare la prima opzione, nonostante il sostegno dell’Unione europea (UE). Il ricorso alle infrastrutture egiziane consente così di superare le criticità legate alla costruzione di nuovi gasdotti in acque profonde e di rispondere, al contempo, all’esigenza di diversificare le rotte di approvvigionamento emersa con la crisi energetica seguita alla guerra russo-ucraina, ulteriormente aggravata dalle tensioni nello stretto di Hormuz. Tuttavia, la componente geopolitica potrebbe continuare a svolgere un ruolo decisivo per la sua valorizzazione, in una fase in cui nel Mediterraneo orientale stanno emergendo nuove traiettorie strategiche tra i Paesi rivieraschi.
Le prime scoperte
La pubblicazione nel 2010 di due studi da parte dello U.S. Geological Survey (USGS), l’Istituto geologico nazionale degli Stati Uniti, ha portato il Mediterraneo orientale a diventare teatro di un’intensificazione delle attività di esplorazione delle risorse energetiche offshore. In questo contesto, Cipro ha scoperto diversi importanti giacimenti a partire da Aphrodite nel 2011, cui si sono aggiunti Glaucus, Cronos e Zeus tra il 2018 e il 2022.
Tuttavia, a differenza di altri attori regionali che sono già riusciti a commercializzare le proprie risorse, come Israele ed Egitto, Cipro non è ancora riuscito a valorizzare pienamente il proprio potenziale energetico per due principali motivi. Innanzitutto, al momento delle prime importanti scoperte, il Paese non disponeva di infrastrutture dedicate alla gestione e alla commercializzazione del gas naturale, dato che basa il proprio mix energetico prevalentemente sul petrolio e, in misura minore, sulle fonti rinnovabili.
A ciò si aggiunge la complessa situazione geopolitica dell’isola che ha ostacolato sia lo sviluppo dei giacimenti offshore sia la realizzazione delle infrastrutture necessarie a esportare il gas verso i mercati regionali e internazionali. Il settore energetico cipriota risente infatti della persistente disputa con la Turchia sulle Zone economiche esclusive (ZEE) – ossia le porzioni di mare in cui lo Stato costiero esercita diritti sovrani per lo sfruttamento, la gestione e la protezione delle risorse naturali, biologiche e minerarie. In particolare, la Turchia rivendica, oltre la porzione di Mar Egeo greca, la zona compresa tra la Repubblica di Cipro a nome della Repubblica Turca di Cipro Nord. Quest’ultima è un’entità autoproclamata nel 1983, dopo la divisione dell’isola conseguente al conflitto del 1974, e riconosciuta internazionalmente dalla sola Ankara. Queste rivendicazioni si fondano sulla politica regionale di Ankara, basata sulla dottrina della Mavi Vatan (Blue Homeland), che considera gli spazi marittimi come un’estensione degli interessi strategici turchi. In questo quadro, nel 2019 la Turchia ha siglato con Tripoli un accordo sulla delimitazione delle aree marittime, contestato dalla Grecia, che l’anno successivo ha risposto concludendo a sua volta un accordo con l’Egitto per la delimitazione delle rispettive ZEE.
I tentativi di commercializzazione
Le pubblicazioni dell’USGS hanno suscitato fin da subito l’interesse dei Paesi rivieraschi, attratti dalla possibilità di soddisfare il proprio fabbisogno energetico e, al contempo, di sfruttare le opportunità economiche e strategiche offerte dalle nuove risorse. La prossimità al mercato europeo e la forte dipendenza dell’Unione europea dalle importazioni hanno inoltre accresciuto il valore strategico dei giacimenti, soprattutto alla luce dell’esigenza dell’UE di ridurre la dipendenza dal gas russo.
In questo quadro, Cipro, priva di infrastrutture sufficienti per la commercializzazione del gas, ha promosso due partnership trilaterali volte a creare sinergie con i mercati europei: una con Grecia e Israele e l’altra con Grecia ed Egitto. Entrambe si sono sviluppate nel quadro dell’East Mediterranean Gas Forum (EMGF) – forum regionale per la cooperazione energetica in cui la grande esclusa è la Turchia – sebbene attraverso modelli di cooperazione differenti.
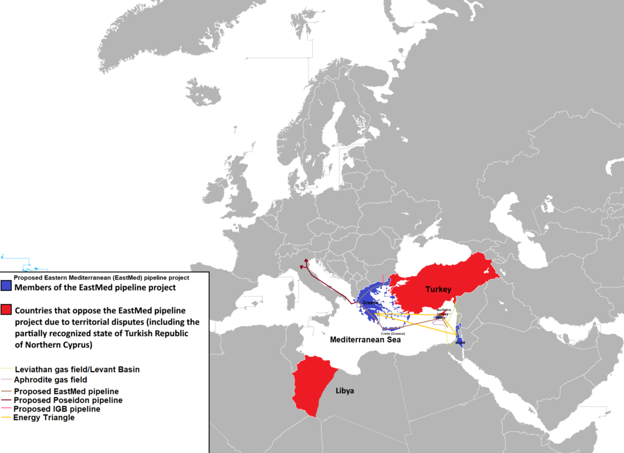
La prima si concentra principalmente sullo sviluppo di infrastrutture di trasporto, come il gasdotto EastMed, concepito per collegare i giacimenti offshore israeliani e ciprioti ai mercati europei attraverso la Grecia ed è riconosciuto dall’UE come Progetto di interesse comune (PCI). La seconda si basa invece sull’utilizzo delle infrastrutture egiziane esistenti per la liquefazione e l’esportazione di GNL, in particolare i terminali di Idku e Damietta.
Più recentemente, gli obiettivi della transizione energetica hanno favorito lo sviluppo di soluzioni più sostenibili, come le interconnessioni elettriche. In questo quadro si inseriscono il Great Sea Interconnector (GSI), che dovrebbe collegare Cipro e Creta alla rete europea entro il 2028, con una possibile estensione a Israele, e l’EuroAfrica Interconnector, volto a collegare Cipro ed Egitto alla Grecia.
Quest’ultimo non dispone ancora di una data definitiva né di impegni finanziari e contrattuali, mentre il GSI si presenta in una fase più avanzata ed è stato riconosciuto dall’UE come PCI, in ragione della sua rilevanza strategica per l’integrazione di Cipro nella rete elettrica europea. Il progetto rimane però in una fase di stallo a causa dell’indagine della Procura europea (EPPO) su possibili irregolarità nella fase precedente alla cessione del progetto a un operatore greco.
A oltre quindici anni dalle prime importanti scoperte di gas nel Mediterraneo orientale, l’EastMed non è ancora stato realizzato. I motivi sono la complessità tecnica legata alla profondità del mare (fino a 3.000 metri), i costi elevati e, soprattutto, il passaggio attraverso le aree rivendicate dalla Turchia.
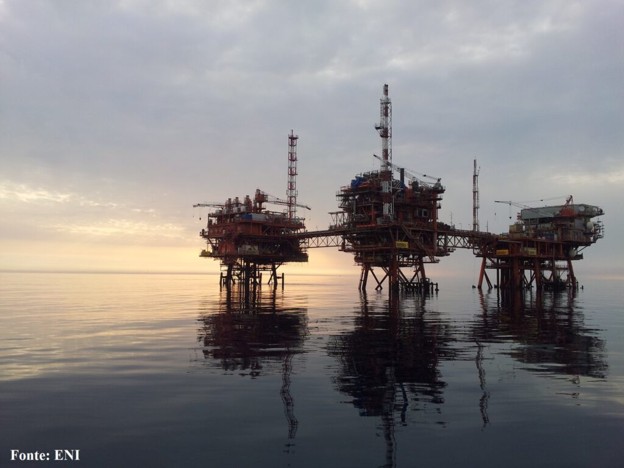
Nel breve periodo, il trasporto del gas sotto forma di GNL è risultato quindi più competitivo, poiché non richiede la costruzione di nuove infrastrutture e consente di evitare le difficoltà sopra citate. Non a caso, l’accordo di esportazione del giugno 2022 tra UE, Israele ed Egitto si basa sugli impianti egiziani di GNL. In questa direzione si colloca anche la decisione finale d’investimento annunciata da Eni nel luglio 2026 per il giacimento Cronos. Il gas sarà trattato attraverso le infrastrutture esistenti del giacimento egiziano Zohr, liquefatto al terminale di Damietta ed esportato via nave, principalmente verso i mercati europei.
Riequilibri strategici
L’opzione egiziana per la commercializzazione del gas cipriota, così come il modello basato sulla costruzione di gasdotti, non può essere tuttavia considerata indipendente dalla dimensione geopolitica, poiché la valorizzazione di questo modello dipende anche dall’evoluzione delle relazioni tra gli attori regionali. La recente trasformazione degli equilibri nel Mediterraneo orientale, caratterizzata da un progressivo riavvicinamento tra Paesi precedentemente contrapposti, sta infatti delineando nuove traiettorie strategiche che possono incidere sulle prospettive di sviluppo del mercato energetico cipriota e regionale.
In questo contesto si inserisce il progressivo riavvicinamento tra Egitto e Turchia, avviato nel 2024 dopo oltre un decennio di contrapposizione. Il processo ha favorito una gestione più pragmatica delle rispettive posizioni, soprattutto sul dossier libico. Dopo anni di sostegno a fronti opposti – la Turchia a Tripoli e l’Egitto ad Haftar – Ankara e Il Cairo, riconoscendo che la persistente frammentazione dell’ex colonia italiana ostacola i propri interessi economici e strategici, hanno manifestato la volontà di collaborare alla stabilizzazione politica e favorire il superamento delle divergenze tra le autorità della Tripolitania e della Cirenaica.
Il riavvicinamento egiziano ad Ankara assume particolare rilievo per le prospettive di sviluppo delle risorse cipriote, anche alla luce dei legami strategici di Atene e Nicosia con Israele, con cui la Turchia mantiene profonde divergenze, soprattutto sulla questione palestinese. Sul piano della sicurezza, la firma del Mecca Joint Defence Agreement tra Turchia, Arabia Saudita e Pakistan il 7 agosto 2026 – con l’Egitto indicato tra i possibili futuri membri – ha avuto un impatto immediato. A fine agosto Israele e Grecia, con il coinvolgimento strategico di Cipro, hanno rafforzato la cooperazione militare firmando un accordo per la condivisione del sistema israeliano di difesa aerea Achilles Shield. Questa nuova traiettoria strategica tra Egitto e Turchia, insieme ai paralleli sviluppi sul piano militare, va letta nel quadro di una managed competition che non ha portato alla formazione di blocchi contrapposti. Il Cairo continua infatti a considerare strategici i rapporti con Grecia e Cipro e a sostenere l’accordo del 2020 delle delimitazioni marittime regionali. Allo stesso tempo, la crescente complessità degli equilibri regionali, sulla quale anche la Siria post Assad può giocare un ruolo importante, rende ancora incerta l’evoluzione del ruolo di Cipro nel mercato energetico del Mediterraneo orientale.
Laura Ponte