La strategia energetica turca, storicamente caratterizzata da una significativa dipendenza dalle forniture russe, è interessata negli ultimi anni da un graduale processo di riequilibrio strategico, che sta modificando il peso di Mosca nei rapporti energetici con Ankara.
Per comprendere le direttrici di questo cambiamento, occorre analizzare sia le diverse fonti che compongono il mix energetico turco, individuando i settori in cui Ankara dipende maggiormente da Mosca, sia i fattori che negli ultimi anni stanno orientando le sue scelte in materia di sicurezza e diversificazione degli approvvigionamenti.
L’analisi di queste dinamiche consente di valutare come la diversificazione degli approvvigionamenti stia incidendo sul ruolo della Russia nella strategia energetica turca e quali implicazioni ne derivino per la più ampia cooperazione tra i due Paesi.
Il peso della Russia nella composizione del mix energetico turco
I rapporti energetici tra Mosca e Ankara si fondano su una cooperazione di lungo periodo, avviata nel 1984 con la firma del primo accordo intergovernativo per le forniture di gas naturale. Nel corso dei decenni, infatti, questa relazione si è consolidata soprattutto attraverso il commercio degli idrocarburi, per estendersi successivamente anche al settore nucleare civile.
Come evidenziato dai dati dell’Agenzia internazionale per l’energia (AIE), il petrolio costituisce una delle principali componenti dell’approvvigionamento energetico totale (Total energy supply, TES) della Turchia, con una quota del 28,5% nel 2025. In questo settore, la Russia continua a rivestire un ruolo di primo piano come fornitore di greggio: nello stesso anno, secondo i dati dell’autorità turca di regolazione del mercato energetico (EMRA), le importazioni dalla Russia hanno raggiunto circa 15,23 milioni di tonnellate, pari al 47,7% del totale.
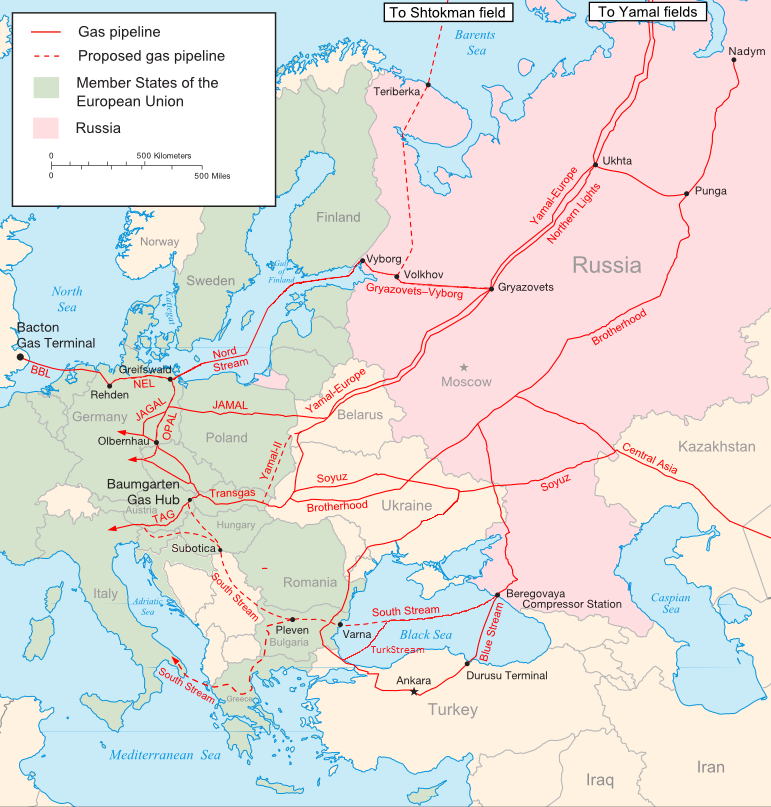
Il gas naturale costituisce un’altra componente centrale del mix energetico turco, con una quota pari a circa il 28,2% del TES nel 2025. Anche in questo settore, la Russia mantiene un ruolo rilevante attraverso le forniture convogliate dai gasdotti Blue Stream, operativo dal 2003, e TurkStream, entrato in funzione nel 2020. Quest’ultimo assume un’importanza strategica ulteriore poiché, oltre a rifornire il mercato turco, consente il transito del gas russo verso alcuni Paesi europei attraverso il collegamento con le infrastrutture bulgare, note come Balkan Stream.
Anche il carbone contribuisce in misura significativa al TES, con una quota pari a circa il 24,9% nel 2025. Nonostante la produzione interna, la Turchia continua a ricorrere alle importazioni per soddisfare parte del proprio fabbisogno. Tra i principali fornitori figura la Russia, le cui esportazioni di carbone verso il mercato turco sono aumentate del 24% tra il 2022 e il 2024.
La cooperazione energetica tra Ankara e Mosca si estende inoltre al settore nucleare civile. La costruzione della prima centrale nucleare turca, situata ad Akkuyu, nel sud del Paese, è stata affidata alla società russa Rosatom secondo il modello build-own-operate, che prevede la proprietà e la gestione dell’impianto da parte dell’operatore. Questo assetto conferisce alla cooperazione bilaterale una dimensione strutturale, legando la Turchia alla Russia anche nella fase di esercizio della centrale, indipendentemente dall’andamento delle importazioni di idrocarburi. Secondo il calendario del progetto, l’avvio della prima unità è previsto per il 2026.
La diversificazione energetica turca e il ruolo della Russia
L’invasione russa dell’Ucraina nel febbraio 2022 ha modificato profondamente il contesto della cooperazione energetica tra Mosca e Ankara. La progressiva ridefinizione dei rapporti energetici tra Russia e Unione europea (UE) ha infatti posto nuove sfide per le esportazioni russe, aprendo al contempo opportunità per la Turchia, intenzionata a valorizzare la propria posizione geografica e le infrastrutture energetiche esistenti.
In questo contesto, nell’ottobre 2022 Vladimir Putin ha proposto di trasformare la Turchia in un hub per il gas russo destinato ai mercati europei, facendo leva sulle infrastrutture di trasporto esistenti e sui consolidati rapporti bilaterali. Il progetto, tuttavia, non si è concretizzato nella forma prospettata, sia per le difficoltà tecniche e commerciali sia per il progressivo ridimensionamento della domanda europea di gas russo, nel quadro della strategia di diversificazione avviata dall’Unione europea (UE) con il piano REPowerEU nel maggio 2022.
La mancata realizzazione del progetto non ha tuttavia interrotto la cooperazione energetica tra i due Paesi. Nel dicembre 2025, la Turchia ha rinnovato di un anno i contratti di importazione con Gazprom e, nel corso del 2026, ha avviato nuovi negoziati per prolungare le forniture oltre la scadenza prevista. Queste iniziative riflettono la volontà di Ankara di preservare la continuità delle forniture russe e i vantaggi della cooperazione energetica con Mosca, senza rinunciare alla possibilità di ampliare progressivamente le proprie alternative di approvvigionamento.
Parallelamente, la Turchia continua a rivestire un ruolo importante come Paese di transito del gas russo verso l’Europa, soprattutto dopo l’interruzione dei flussi attraverso l’Ucraina nel gennaio 2025, che ha accresciuto la rilevanza del TurkStream per le esportazioni russe verso alcuni mercati europei, tra cui Bulgaria, Ungheria e Slovacchia. Tra gennaio e settembre 2026, i flussi attraverso il gasdotto sono aumentati dell’1,4% rispetto allo stesso periodo dell’anno precedente, raggiungendo circa 13,2 miliardi di metri cubi.
Nel 2025, il gas russo rappresentava ancora circa il 37% delle importazioni turche di gas naturale, nonostante una diminuzione della sua quota di circa 30 punti percentuali nell’arco di vent’anni. Anche le importazioni di petrolio greggio dalla Russia, pur mantenendo un peso significativo, hanno registrato nello stesso anno una contrazione di oltre il 10% in volume rispetto al 2024. Questi sviluppi si inseriscono nel più ampio processo di diversificazione degli approvvigionamenti avviato da Ankara per rafforzare la propria sicurezza energetica e limitare i rischi derivanti da un’eccessiva dipendenza da un singolo fornitore. Il ridimensionamento del peso russo va tuttavia interpretato soprattutto in termini relativi: nel 2025, infatti, i volumi di gas importati dalla Russia sono rimasti sostanzialmente stabili rispetto all’anno precedente, mentre sono aumentate le importazioni complessive turche, sostenute soprattutto dalla crescita del gas naturale liquefatto (GNL). La diversificazione non comporta quindi necessariamente una riduzione immediata delle forniture russe, ma amplia le alternative disponibili per Ankara e i suoi margini negoziali nei confronti di Mosca.
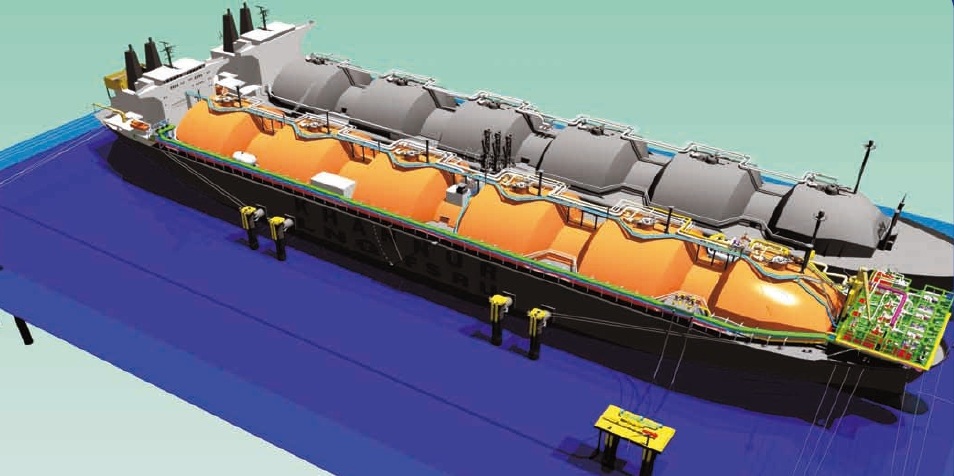
In questo quadro, Ankara ha ampliato la propria capacità di importazione di GNL, beneficiando soprattutto della crescita delle forniture statunitensi, che nel 2025 hanno raggiunto quasi il 16% delle importazioni totali di gas, rispetto allo 0,52% del 2016. A sostenere questa strategia è una rete infrastrutturale composta da tre unità galleggianti di stoccaggio e rigassificazione (Floating Storage and Regasification Unit, FSRU) e due terminali terrestri, che dovrebbe essere ulteriormente potenziata nei prossimi anni con l’installazione di altre due FSRU.
La diversificazione dei partner energetici riguarda anche il settore nucleare civile, nel quale Ankara sta cercando di affiancare alla consolidata collaborazione con Mosca nuove opportunità di cooperazione internazionale. Nel settembre 2026, Turchia e Stati Uniti hanno avviato un’iniziativa per valutare possibili progetti basati su piccoli reattori modulari (SMR) e tecnologie nucleari di quarta generazione. Al contempo, Ankara ha avviato trattative con la sudcoreana KEPCO e la canadese AtkinsRéalis per la possibile realizzazione di altre due centrali nucleari.
La strategia di diversificazione si estende anche ai rapporti con l’Azerbaigian. Nel giugno 2026, Ankara ha firmato un accordo per la fornitura, a partire dal 2029, di complessivi 33 miliardi di metri cubi di gas dal giacimento azero di Absheron nell’arco di quindici anni. L’intesa si inserisce in una strategia più ampia volta a potenziare i collegamenti energetici tra il Caspio, la Turchia e i mercati europei, sia attraverso un maggiore utilizzo della capacità disponibile nei gasdotti esistenti, sia mediante lo sviluppo di nuove infrastrutture. In questa prospettiva, Ankara e Baku stanno lavorando anche a un progetto di interconnessione elettrica verso l’Europa, con l’obiettivo di ampliare la collaborazione oltre il settore del gas e rafforzare il ruolo della Turchia come Paese di transito dei flussi energetici diretti verso i mercati europei.
La valorizzazione della posizione geografica turca assume ulteriore rilievo alla luce delle tensioni nello Stretto di Hormuz, intensificatesi a partire dal 28 febbraio 2026, che hanno riportato l’attenzione sull’importanza di rotte energetiche alternative. In questo contesto, Ankara ha cercato sia di rilanciare progetti rimasti finora irrealizzati per ostacoli finanziari e geopolitici, come il gasdotto transcaspico, destinato a collegare il Turkmenistan alla rete di gasdotti azera, sia di rafforzare la cooperazione con l’Iraq per incrementare le esportazioni di petrolio iracheno attraverso il porto turco di Ceyhan.
Conclusioni
Per concludere, la diversificazione degli approvvigionamenti energetici turchi non sembra delineare un progressivo disimpegno dalla Russia, quanto piuttosto il tentativo di Ankara di ridefinire le condizioni della cooperazione con Mosca. L’ampliamento delle forniture alternative, il rafforzamento delle infrastrutture per il GNL e l’incremento della produzione nazionale, soprattutto attraverso lo sviluppo del giacimento di Sakarya nel Mar Nero, contribuiscono ad accrescere la sicurezza energetica turca e ad ampliare i margini negoziali del Paese.
In tale quadro, la Russia continua a occupare una posizione rilevante nella strategia energetica di Ankara, attraverso le forniture di idrocarburi, la cooperazione nucleare e le infrastrutture di collegamento con i mercati europei. Al tempo stesso, la Turchia rappresenta per Mosca un importante mercato di destinazione e un canale di transito per le esportazioni di gas verso l’Europa. Il rapporto energetico bilaterale si configura dunque come un’interdipendenza asimmetrica, nella quale Ankara cerca di ridurre le proprie vulnerabilità e acquisire maggiore autonomia senza rinunciare ai vantaggi della cooperazione con la Russia.
Laura Ponte